
スマート積立アプリサービスであるIDARE(イデア)は、銀行預金のような仕組みで預金残高に対してボーナスポイントがもらえるサービスを展開しています。
うまく活用すれば、最大1,833円分のポイントを毎月もらうことができます。
2026年10月分から、ボーナス付与条件であった入金条件が撤廃され、より使いやすくなりました。
この記事では、
これらについて詳しく解説していきます。
IDAREの基本性能
| バーチャル | リアル | |
|---|---|---|
| 年会費 | 無料 | |
| カード発行手数料 | 無料 | 900円 |
| カードブランド | Visa | |
| ボーナス付与率 | 年率1.0〜2.2%相当 ※ランクによって変動 | |
| 決済方法 | オンライン決済 | オンライン決済 ICチップ決済 Visaタッチ |
| 決済上限※1 | 100万円/回 100万円/月 | |
| 残高上限※1 | 100万円 | |
| チャージ方法 | ・クレジットカード Visa / Mastercard JCB/ Amex ・銀行、コンビニATM ※指定銀行への振込時1.0%還元 | |
| 他サービス | ・IDARE内送金 ・自動積立機能 ・ボックス共有機能 | |
IDAREの運営会社は株式会社Fivotであり、2019年に設立された比較的新しい会社です。
年会費・カード発行手数料
IDAREのサービス利用自体に年会費はかかりません。
IDAREはVisaブランドでプリペイド式の『バーチャルカード』と『リアルカード』があります。
バーチャルカードであれば無料で作れますが、実店舗での決済に必要なリアルカードの発行には900円の発行手数料がかかります。
期間限定のキャンペーンとして、リアルカードの発行手数料が無料になることがあるので、それまで待つのも1つです。
ボーナス付与率
『月の平均残高』に応じて最大年率2.2%分のボーナスが毎月付与されます。
【ボーナスの付与条件(入金条件)の撤廃】
2026年10月1日付与分から入金条件が撤廃され、入金なしで満額もらえるようになりました。※公式サイト
9月以降は、ボーナス付与のために入金する必要がなくなります。
ボーナス付与率はIDAREランクによって変動します。
| ランク | 前月の平均残高 | 年率ボーナス |
|---|---|---|
| プラチナ | 70万円以上 | 2.2% |
| ゴールド | 30万〜70万円未満 | 2.0% |
| シルバー | 5万〜30万円未満 | 1.5% |
| ブロンズ | 5万円未満 | 1.0% |
詳細については”IDAREランク制度の詳細”で解説しています。
決済方法
バーチャルカードの場合、3Dセキュア対応のオンライン決済のみとなります。
Apple Pay等への登録には未対応なので、タッチ決済などを利用することができません。
そのため、店舗での使用には発行手数料900円の『リアルカード』が必要です。
おすすめの活用方法は、リアルカードが実質無料で作成できる『ワンバンク(B/43)』へのチャージ利用です。
詳しくは、”おすすめの利用先”で解説しています。
また、決済利用時には『つかう』残高がある必要があります。
チャージは『ためる』へ入金される仕様のため、決済前に『ためる』→『つかう』への残高移動が必要なので注意してください。
決済・残高上限
本人確認後であれば、残高上限と決済上限は100万円までとなります。
銀行の預金や投資とは異なり、入金後の現金化はできないため、チャージした残高の最終的な使い道を考えておく必要があります。
残高チャージ方法
チャージ方法は、『クレジットカード』、銀行やコンビニのATMがあります。
指定の銀行口座への振込チャージでは、金額に対して1.0%のボーナスポイントが付与されます。
クレジットカードからチャージ
クレジットカードのブランドとしては、Visa、Mastercard、JCB、Amexと幅広くチャージすることができます。
クレカ利用時のポイント還元率が『1.0%より大きい時』や年間利用特典などで『カード利用実績を作りたい時』は、クレジットカードからのチャージがおすすめです。
指定口座振込によるチャージ
指定された口座への振込によるチャージによって、振込金額の1.0%がボーナスポイントとして還元されます。※公式サイト
1.0%よりも低いクレジットカードからチャージしている方は、こちらの方法の方がお得になります。
チャージ方法
以下の流れでチャージすることができます。
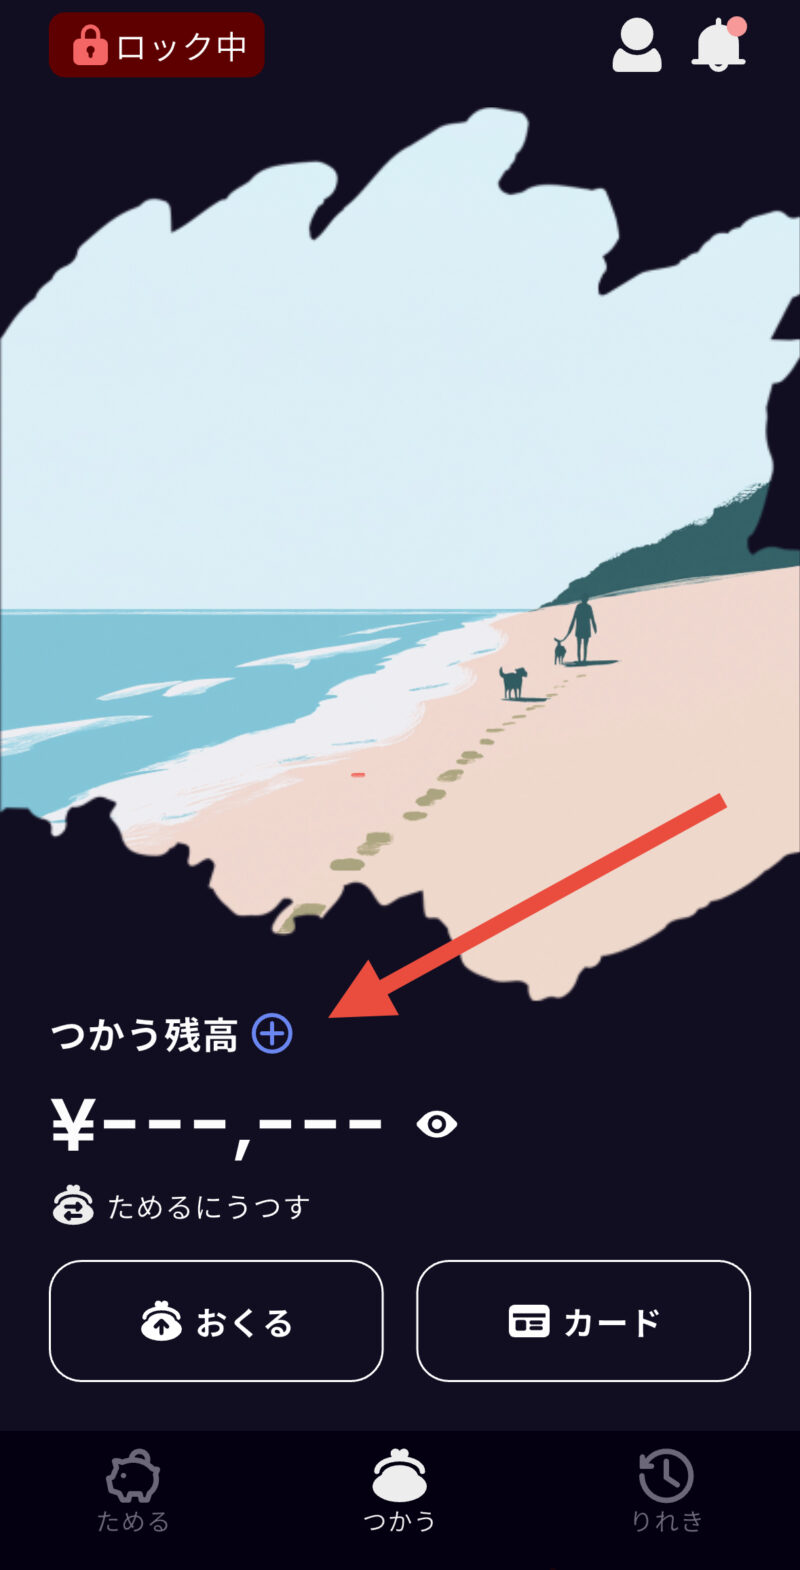
① IDAREアプリ内の「つかう」タブから、つかう残高横の+を選択
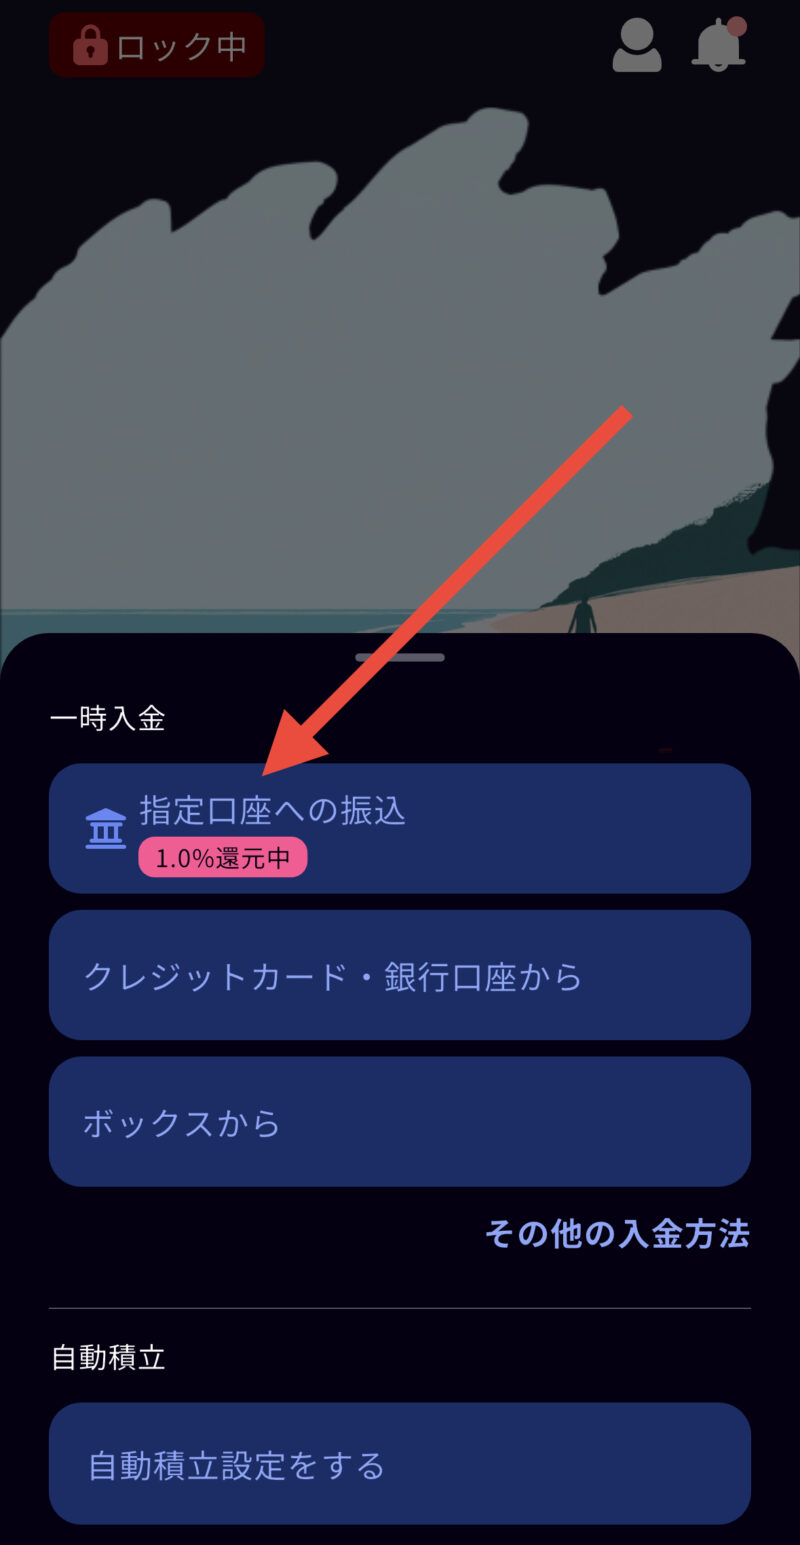
② 「指定口座への振込」を選択
③ 記載の振込先に他の銀行口座から振込
チャージ利用時の注意点
ただし、チャージする場合、振込手数料が必要になる可能性がある点は注意してください。
指定されている銀行口座は『GMOあおぞらネット銀行』なので、同行口座を持っている方はいつでも無料で振込をすることができます。
他行から振り込みをする場合は、住信SBIネット銀行の『NEOBANK支店』がおすすめです。
条件無しで、他行振込手数料が毎月5回まで無料になります。
住信SBIネット銀行のNEOBANK支店に関しては、こちらで詳しく解説しています。


IDAREランク制度の詳細
2026年7月1日より、前月の平均残高に応じて特典・サービス内容が変わる『IDAREランク』プログラムが導入されています。※公式サイト
ランクはブロンズ・シルバー・ゴールド・プラチナの4段階で、毎月前月(判定月)の平均残高をもとに設定されます。
各ランクの特典内容
| ランク | 前月の平均残高 | 年率ボーナス | 海外事務手数料 |
|---|---|---|---|
| プラチナ | 70万円以上 | 2.2% | 無料 |
| ゴールド | 30万〜70万円未満 | 2.0% | 1.0% |
| シルバー | 5万〜30万円未満 | 1.5% | 2.0% |
| ブロンズ | 5万円未満 | 1.0% | 3.0% |
従来の年率2.0%と同水準なのはゴールド(30〜70万円未満)のみです。
平均残高30万円未満はボーナス利率・海外事務手数料の両面で実質改悪となります。
一方で、平均残高70万円以上のボーナス利率は2.0% → 2.2%に+0.2%アップする改良内容となります。
月の平均残高と付与ボーナスが以下になります。
| 月の平均残高 | ボーナス付与率 | 月の付与ボーナス |
|---|---|---|
| 10万円 | 年率1.5% | 125円 |
| 20万円 | 250円 | |
| 30万円 | 年率2.0% | 500円 |
| 40万円 | 666円 | |
| 50万円 | 833円 | |
| 60万円 | 1,000円 | |
| 70万円 | 年率2.2% | 1,283円 |
| 80万円 | 1,466円 | |
| 90万円 | 1,650円 | |
| 100万円 | 1,833円 |
従来との月ボーナス比較
前月の平均残高毎の月ボーナス額を従来(一律年率2.0%)とランク制導入後で比較したグラフが以下になります。

- 残高30万円未満は実質改悪:ブロンズ・シルバーは従来より低い利率が適用されるため、同じ残高でも受け取れる月ボーナスが減少します。
- 残高30〜70万円未満(ゴールド)は変化なし:従来と同じ年率2.0%のため、月ボーナスに差はありません。
- 残高70万円以上(プラチナ)はお得:年率2.2%が適用され、従来より月ボーナスが増加します。残高100万円時点では月約167円(年約2,000円)の上乗せになります。
ランクアップによる恩恵を最大化するには、残高70万円を目安にすることがポイントです。
ランクの適用サイクル
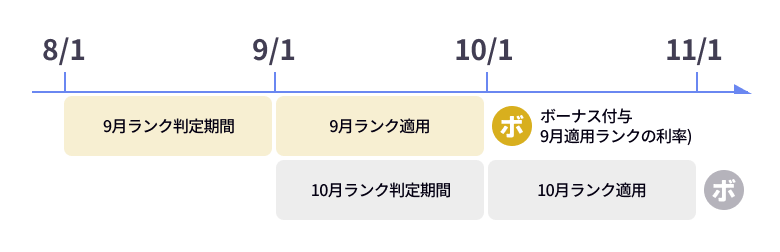
IDAREランクは、当月の平均残高を基に翌月のランクが判定・適用されます。
反映タイミングは、原則として毎月1日午前6時頃です。
適用されたランクの利率は、その月自身の平均残高に乗じてボーナス額が計算され、翌月1日に付与されます。
例えば、プラチナ(年率2.2%)を9月に適用するには、8月の平均残高を70万円以上に維持する必要があります。
そして、9月の平均残高に対して年率2.2%が適用されたボーナスが10月1日に付与されます。
具体的な流れは以下の通りです。
| タイミング | 内容 |
|---|---|
| 8月中 | 平均残高70万円以上を維持 |
| 9月1日〜 | プラチナ(年率2.2%)が適用開始 |
| 9月中 | 9月の平均残高 × 2.2% でボーナス額が計算 |
| 10月1日 | 9月計算分のボーナスが付与 |
なお、新規登録月は一律ブロンズになります。
海外での外貨決済はRevolutがおすすめ
海外事務手数料が無料である点がIDAREのメリットでしたが、ランク制度導入によりゴールドランク以下では海外事務手数料が発生します。
そのため、ゴールドランク以下の方が外貨決済する時はRevolutがおすすめです。
Revolutは月額無料のスタンダードプランでも海外事務手数料が0%になります。
IDAREのいずれのランクと比較しても、外貨決済コストを抑えることができます。
Revolutに関しては、こちらで詳しく解説しています。

ボーナスポイントの活用方法
増量キャンペーン中のdポイントへ交換
溜まったボーナスポイントは残高チャージ以外に使用方法がありませんでしたが、2025年7月14日から『dポイント』に交換できるようになりました。※公式サイト
さらに、年に数回行われる『dポイント交換増量キャンペーン』の対象になっているため、ポイント価値をさらに高めることができます。
dポイント交換増量キャンペーンに関しては、こちらで詳しく解説しています。
ボーナス付与における注意点
ボーナス付与において、以下の点には注意が必要です。
移行済みボーナスは月の平均残高の集計対象外
付与されたボーナスは、アプリ内で「残高へ移行」する操作を行うことで初めて決済に利用できます。
ただし、残高に移行したボーナス分は、月の平均残高の計算にはカウントされません。
計算対象となっている残高は、アプリ内の「残高の詳細」で確認することが可能です。
移行済みボーナスは残高上限枠に加算
残高に移行したボーナスは残高として加算されます。
残高上限に余裕がある場合は問題ありませんが、残高が100万円に近い場合は注意が必要です。
残高を圧迫するようあれば、できる限り早く決済で消費することが望ましいです。
または、決済利用の目処が立つまで残高移行をしないでおきましょう。
もしくは、ボーナスは『dポイント交換増量キャンペーン』の対象なので、その時に一気に交換する方法が最もお得な使い方になります。
ボーナスを最大化するおすすめ運用方法
付与ボーナスは、平均残高100万円&年率2.2%が適用された時に最大数が付与されます。
具体的には、月1,833円です。
平均残高100万円の運用方法は、ボーナスの使い方によって2つのパターンに分かれます。
①付与ボーナスを全てdポイントに交換
残高100万円を維持しつつ、毎月ボーナスをdポイントに交換する運用方法です。
『残高管理がシンプル』で、毎月の操作が最も少なくなります。
※先月平均残高は70万円以上(プラチナ適用)
- STEP 1当月1日から残高100万円を維持
残高:100万円
月額ボーナス額:100万円 × 年率2.2% ÷ 12ヶ月 = 1,833円 - STEP 2翌月1日に1,833円分のボーナスが付与
dポイント交換増量CPのタイミングで交換がおすすめ
- STEP 3「STEP 1」から繰り返し
IDAREのボーナスは『dポイント』に交換できるようになったため、ボーナスを全てdポイントに交換する方は、この方法がおすすめです。
dポイントの増量キャンペーンに関しては、こちらで解説しています。
②ボーナスを残高に移行して利用
ボーナスをカード決済で消費したい場合は、残高100万円より少し余裕を持たせた残高がおすすめです。
①と異なり、ボーナスを残高へ移行するため、100万円ちょうどで運用すると残高上限(100万円)を超えてしまう可能性があります。
理論上もっとも無駄がない残高は、『100万円 – 付与予定ボーナス額』です。
プラチナランク(年率2.2%)の場合、残高として998,171円が最適解になります。
ここでは、キリよく残高998,000円で運用するケースを考えます。
※前月平均残高は70万円以上とする
- STEP 1当月を通じて残高998,000円を維持
残高:998,000円
月間ボーナス額:998,000円 × 年率2.2% ÷ 12ヶ月 = 1,829円 - STEP 2翌月1日に1,829円のボーナスが付与
- STEP 3翌月中にボーナスを残高移行&1,829円分を決済利用
998,000円 + 1,829円 = 999,829円
※ボーナスの利用は好きなタイミングでOK - STEP 4「STEP 1」から繰り返し
移行済みボーナスは平均残高の集計対象外となるため、残高の内訳は入金チャージ分のみを意識して管理することが重要です。
2つの運用パターン比較
どちらのパターンを選ぶかは、ボーナスの使い道で判断してください。
| ①dポイント交換 | ②残高移行 | |
|---|---|---|
| 推奨残高 | 100万円 | 99.8万円 |
| 月ボーナス | 1,833円 | 1,829円 |
| ボーナスの使い道 | dポイント | カード決済 |
| 管理の手間 | 少ない | やや多い |
どちらのパターンでも、dポイント交換増量キャンペーンが開催されているタイミングでボーナスをまとめて交換すると、通常よりお得に利用することできます。
IDAREの活用方法
IDAREを効率的に活用するには、チャージ元(入金方法)と利用先(決済先)の両方を最適化することが重要です。
チャージ元を工夫することでポイント・マイルを二重取りでき、利用先を考えることで残高を無駄なく消費できます。
IDAREのチャージ元・利用先については、こちらでもまとめています。
おすすめのチャージ元
おすすめのチャージ方法は、『クレジットカード』or『JAL Pay』からのチャージです。
IDAREがチャージ可能なクレジットカードブランドは、Visa / Mastercard / JCB / Amexと幅広く対応しています。
入金額が大きい程、チャージ時に得られるポイント・マイルの絶対額も増えるため、高還元の決済方法からのチャージが有効になります。
JAL Pay

JALマイルが貯まるキャッシュレス決済の『JAL Pay』からのチャージがおすすめです。
JAL Payは、Mastercard / JCB / Dinersのカードブランドからチャージ可能となっており、『クレカ → JAL Pay → IDARE』の流れでチャージすることで、還元率+0.1%分上げることができます。
JAL Payの詳細はこちらで解説しています。
Visaブランドの三井住友カード
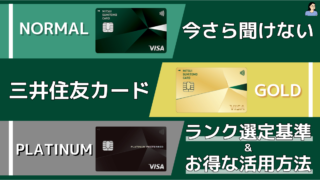
現状、JAL Payにチャージができない『Visaブランドの三井住友カード』をお得に活用できる方法の1つがIDAREへのチャージとなっています。
プラチナプリファードやOliveフレキシブルペイはVisaブランドしか存在しないため、通常利用よりも、ボーナスが付くIDAREへのチャージがおすすめです。
三井住友カード、Oliveフレキシブルペイの詳細はこちらで解説しています。
おすすめの利用先
IDAREはカード決済によるポイント・ボーナス還元はありません。
残高の消費先を事前に決めておくことで、残高を有効に維持できます。
特に使い道が決まっていない方は、以下がおすすめです。
ワンバンク(B/43)
IDARE残高の汎用性の高い利用先として、『ワンバンク(B/43)』へのチャージがおすすめです。
Apple Pay、Google Payに対応したため、バーチャルカードでも店舗でタッチ決済が利用できるようになりました。
IDAREは決済手段が豊富ではないため、ワンバンク(B/43)の方が利用汎用性は高くなります。
ワンバンク(B/43)の活用方法については、こちらで解説しています。
交通系IC・Amazonギフトカード
一定の残高をキープして運用したいという方は、毎月の少額決済が必要になります。
特に利用先が無い方は、交通系ICやAmazonギフトカードのチャージもおすすめです。
海外店舗
IDAREで外貨決済する場合、ランクによって海外事務手数料が大きく異なります。
| ランク | 前月の平均残高 | 海外事務手数料 |
|---|---|---|
| プラチナ | 70万円以上 | 無料 |
| ゴールド | 30万〜70万円未満 | 1.0% |
| シルバー | 5万〜30万円未満 | 2.0% |
| ブロンズ | 5万円未満 | 3.0% |
ランクが『プラチナ』の場合は海外事務手数料が無料のため、クレジットカードからチャージしてポイント還元も受けながら外貨決済が可能です。
ただし、IDAREはVISAの外貨基準レートが採用されているため、外国為替レートより+1.0%前後割高になる点は留意が必要です。
ゴールド以下はRevolutがおすすめ
ゴールド以下のランクでは1.0〜3.0%の手数料が発生するため、外貨決済にはRevolutの利用がおすすめです。
Revolutは海外事務手数料が0%で、平日・市場時間内であれば実勢レートに近い水準で外貨決済が可能です。
Revolutに関しては、こちらで詳しく解説しています。
IDAREのお得な作り方
ポイントサイト経由での作成
IDAREはアカウント作成のポイントサイト案件が存在します。
案件達成条件として、申込から2週間以内に、本人確認の完了と2,000円以上の入金が必要になります。
なお、公式側で新規登録キャンペーンがある場合、併用できないことが多いので、よりお得な方を利用するようにしましょう。
IDAREの補償制度
IDAREはプリペイドカードであるため、セキュリティ面ではクレジットカードよりも劣ります。
想定すべきケースとして、
があり、この場合にどの程度補償してくれるかを理解した上で使用することをおすすめします。
不正利用された時
不正利用については、2023年8月1日から規約の改訂が入りました。以下のように言及しています。
IDARE公式サイトの引用(一部抜粋)
”ユーザーは、アカウント情報が、盗取または詐取され、または端末の紛失や盗難により、ユーザーが意図せず、第三者により残⾼が不正利⽤された場合、当社が定める⽅法で補償を求める(以下、「補償申請」といいます)ことができるものとします。なお、当社は、補償申請をユーザーから受領後、所定の調査を行うものとします。
なお、当社の補償の内容は以下のとおりとなります。
(1) ユーザーが第三者に不正利⽤された⾦額から、当社以外の第三者から回収等できた⾦額を差し引いた⾦額を補償します。
(2) 補償する額に相当するIDAREポイントをアカウントに加算する⽅法により、補償を⾏います。(なお、補償を受けるユーザーは、当社所定の本⼈確認をしていただく場合がございます)。”
不正補償の対象条件
・不正利⽤の補償の対象は、損害発生日から30⽇以内に、当社および警察署に申告したものに限ります。
1つ心配なのが、規約では『当社以外の第三者から回収等できた⾦額を差し引いた⾦額を補償』となっており、全額補償されるというわけではありません。
第三者からの回収が困難な場合でもIDAREが補償するかどうかは規約上明確でないため、補償されないリスクは依然としてあることを理解しておきましょう。
また、補償を受けるためには補償の対象であるかや、30日以内という期限などのいくつかの条件を満たす必要があります。
不正利用を防ぐために、『つかう』の残高がある際は『カードロック(一時停止)』を心掛けるようにしましょう。
『ためる』の残高からは決済利用することができないので、必要な金額のみ『つかう』に移動させることも不正利用防止に繋がります。
運営会社が破綻した時
IDAREは資金決済法に基づく表示において、以下のように明記しています。
「当社は、資金決済法第14条第1項にもとづき、前払式支払手段発行額の半額を供託しております。なお、同法は、発行額の全額保全は義務としておりません。」
つまり、万が一運営会社が破綻した場合、保全されるのは残高の半額までとなります。
銀行預金の預金保険制度(ペイオフ)とは異なり、全額保護は保証されていません。
この点を踏まえ、使用目処が立たない高額残高の維持はリスクを伴うことを理解した上で利用することをおすすめします。