みずほ楽天カードは、年会費永年無料で最大2.0%還元のクレジットカードです。
楽天証券のクレカ積立でも同じく最大2.0%還元が受けられることも大きなメリットです。
2026年11月12日(木)までの間、新規口座開設とカード作成・利用で最大56,000円相当の特典がもらえるキャンペーンも実施中です。
ただし、還元率2.0%の適用条件や、既に楽天カード保有者は注意点がいくつかあります。
本記事では
これらについて解説していきます。
みずほ楽天カードの基本情報
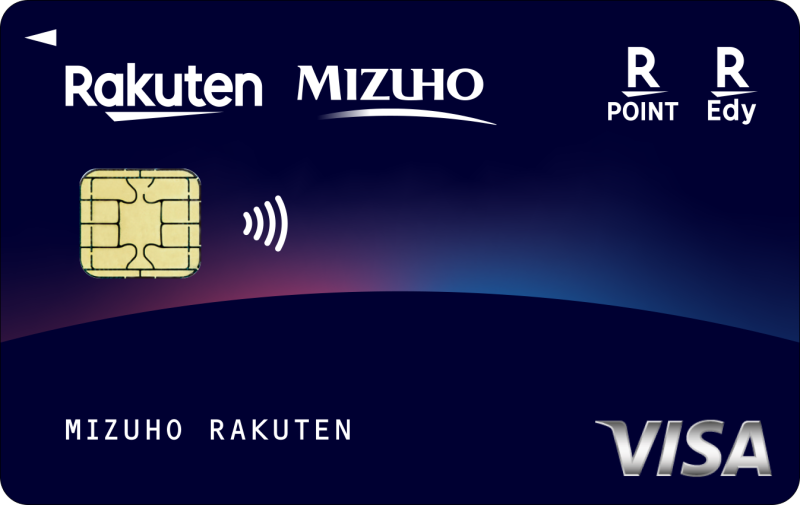
みずほ楽天カードの基本情報は以下になります。
| 年会費 | 永年無料 |
| 発行可能ブランド | Visaのみ |
| ポイント還元率 | 2.0% 楽天ポイント1.0% みずほポイント1.0% |
| クレカ積立 ポイント還元率 | 1.0%〜2.0% |
| 支払口座 | みずほ銀行 普通預金口座限定 |
| ポイント付与 | 楽天P:利用月の翌月15日頃 みずほP:利用月の翌々月月初 |
年会費は永年無料であり、年1回以上の利用といった条件もありません。
カードブランドは、通常の楽天カードと異なり、Visaのみとなっています。
キャッシュカード機能は付いていないため、みずほ銀行の口座は別途保有する必要があります。
指定可能な支払口座は、みずほ銀行の普通預金口座のみとなっており、他の口座は利用できません。
ポイント還元率 最大合計2.0%
みずほ楽天カードは、2026年9月7日の制度改定により常時最大合計2.0%還元になりました。
以前あった「上限1万円・最長1年」という期間・金額の制限が撤廃され、条件を満たしている限り継続的に2.0%還元を受けられます。
2.0%の内訳は、カード利用分の『楽天ポイント1.0%』と、楽天ポイントと同じポイント数で進呈される『みずほポイント1.0%』の合算です。
条件無しで2.0%の還元率は、クレジットカードの中でも最高水準となっています。
みずほポイントを受け取るための条件
1.0%分のみずほポイントを受け取るためには、『口座振替設定の完了』のみ行えば適用されます。
また、その他の特徴として以下があります。
みずほポイントの進呈ルールは、『口座振替設定を完了した月の月初利用分から対象』となっています。
例えば、9月20日に口座振替設定が完了した場合、9月1日の利用分からみずほポイントの還元対象です。
そして、みずほポイントは『カード利用月の翌々月月初』に付与されます。
楽天ポイントは『カード利用月の翌月15日頃』に付与されますが、みずほポイントの付与タイミングは半月ほど遅くなる点はご注意ください。
9月利用分の場合、楽天ポイントは10月15日頃に付与、みずほポイントは11月月初に付与となります。
ポイント還元対象外の利用先
みずほポイントは楽天ポイントの進呈ルールに準拠しているため、楽天ポイント側の還元率が下がる、または対象外になる利用先では、みずほポイントも同じ扱いになります。
楽天カードは、細かく区別して還元率が設定されているので、確認しておきましょう。
急な改悪もありえるため、還元率が異なる利用先に関する最新情報は公式サイトをご確認ください。
還元率0.2%の利用先
以下の利用先は、通常の1/5である0.2%還元になります。
みずほ楽天カードの場合、合算して0.4%還元です。
還元率0.5%の利用先
以下の利用先は、通常の半分である0.5%還元になります。
みずほ楽天カードの場合、合算して1.0%還元です。
還元対象外の利用先
以下の利用先は、ポイント還元対象外となります。
楽天カードは、キャッシュレス決済へのチャージ利用分がほとんど対象外となります。
VポイントPayへのチャージ利用は記載されていませんが、付与されるかは確認が必要です。
たとえ付与されたとしても、楽天カードはすぐに塞いでくる印象なので、最新情報を必ず確認するようにしてください。
クレカ積立のポイント還元率 最大2.0%
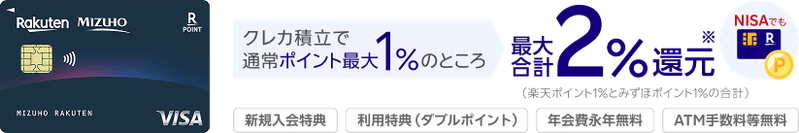
みずほ楽天カードは、楽天証券でのクレカ積立還元率が最大2.0%になります。※公式サイト
こちらも、通常の楽天カードより2倍高くなります。
クレカ積立時のポイント還元率
| 還元区分 | クレカ積立のポイント還元率 | |
|---|---|---|
| 代行手数料(税込) 年率0.4%未満 | 代行手数料(税込) 年率0.4%以上 | |
| 楽天ポイント | 0.5% | 1.0% |
| みずほポイント | 0.5% | 1.0% |
| 合計 | 1.0% | 2.0% |
ポイント還元率は1.0〜2.0%で、月10万円まで積立可能となっています。
還元率は、積立する投資信託の代行手数料によって変化します。
代行手数料とは、信託報酬に含まれる手数料のことで、これが『年率0.4%以上』の投資信託であれば2.0%還元になります。
人気ファンドの代行手数料は0.4%未満であることが多いです。
例えば、eMAXIS Slim 全世界株式(オール・カントリー)で0.01925%となっています。
楽天証券のクレカ積立に関しては、こちらで詳しく解説しています。
通常の楽天カードとの違い
通常の楽天カードはランクによってクレカ積立の還元率が異なります。
みずほ楽天カードと合わせて比較すると以下の通りです。
| ランク | 年会費 | 代行手数料 0.4%未満 | 代行手数料 0.4%以上 |
|---|---|---|---|
| 楽天カード ノーマル | 無料 | 0.5% | 1.0% |
| ゴールド | 2,200円 | 0.75% | 1.0% |
| プレミアム | 11,000円 | 1.0% | 1.0% |
| ブラック | 33,000円 | 2.0% | 2.0% |
| みずほ楽天カード | 無料 | 1.0% | 2.0% |
代行手数料0.4%未満のファンドでは、みずほ楽天カードは年会費11,000円の『プレミアムカード』と同じ1.0%になります。
代行手数料0.4%以上のファンドでは、年会費33,000円の『ブラックカード』と同じ2.0%になります。
年会費無料で高還元率を狙うなら、『みずほ楽天カード』が最もお得になります。
値動きが少ない代行手数料0.4%以上のファンドを2.0%還元で積み立てて、売却することも1つの方法になります。
新規入会キャンペーン
みずほ楽天カードの新規入会キャンペーンは、『みずほ銀行の口座を持っているか』と『楽天カードが初めてか2枚目以降か』の2つの軸で受け取れる特典が変わります。
| パターン | 秋トクCP | 楽天CP | 付与合計 |
|---|---|---|---|
| みずほ口座:新規 × 楽天カード:新規 | 10,000P | 10,000P | 20,000P |
| みずほ口座:新規 × 楽天カード:2枚目 | 10,000P | 6,000P | 16,000P |
| みずほ口座:既存 × 楽天カード:新規 | 対象外 | 10,000P | 10,000P |
| みずほ口座:既存 × 楽天カード:2枚目 | 対象外 | 6,000P | 6,000P |
秋トクキャンペーンのみずほポイント10,000Pは、『2026年9月6日時点でみずほ銀行口座を持っていない、かつ楽天カードを2枚以上持っていない』方が対象です。
また、みずほ銀行主催のキャンペーンでは、残高条件と給与受取条件などを達成することで、さらにみずほポイントが最大36,000P付与されます。
楽天カードのキャンペーンと合わせると、最大56,000Pの特典になります。
みずほ銀行のキャンペーンに関しては、こちらで詳しく解説しています。

みずほ銀行口座の開設&新規入会 10,000P
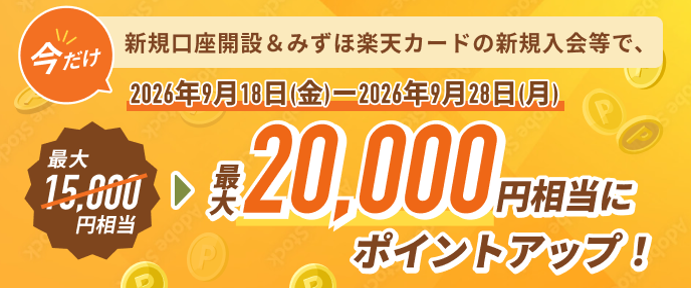
2026年9月7日(月)〜11月12日(木)までの間、秋トクキャンペーンが実施されています。
こちらの特典は『2026年9月6日(日)時点でみずほ銀行の普通預金口座を持っていない方、かつ楽天カードを2枚以上持っていない方』が対象です。
| 口座開設・カード申込期間 | 2026年9月7日〜11月12日 |
| エントリー有無 | あり ※2026年11月30日(月)まで ※みずほポイントモール内バナー or エントリーフォーム |
| 付与条件① | 期間中に新規口座開設 |
| 付与条件② | 申込月の翌月末までに 1円以上のカード利用 |
| 付与条件③ | 申込月の翌々月25日までに みずほ銀行普通預金口座を 引落口座に設定 |
| みずほポイント特典 | ①、②の達成 ➡︎ 10,000P |
| 特典付与時期 | みずほ:27年3月下旬以降 |
11月30日までにエントリーが必要なので、忘れないようにしましょう。
口座開設と同時期にみずほ楽天カードへ申し込み、『翌月末までに1円以上利用』、『翌々月25日までに引落口座を設定』することで、みずほポイント10,000Pがもらえます。
みずほポイントの受け取りには、みずほマイレージクラブへの入会とみずほダイレクトの契約・初回登録も別途必要になる点にご注意ください。
楽天カードの作成が初めて 最大10,000P
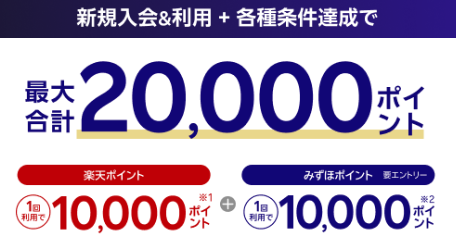
常設キャンペーンとして、楽天カード主催の新規入会キャンペーンが実施されています。
通常は5,000P(2,000P+3,000P)ですが、2026年9月18日(金)〜9月28日(月)9:59までの期間限定で10,000Pに増額されています。
| 増額キャンペーン 対象期間 | 2026年9月18日〜9月28日9:59 |
| 特典・付与条件① | 楽天e-NAVIへの初回登録 ➡︎ 2,000P (通常) |
| 特典・付与条件② | カード申込日の翌月末までに3回以上利用 & 申込日の翌々月25日までに口座振替設定完了 ➡︎ 8,000P |
| 特典付与時期 | 特典①:初回登録完了2日前後 特典②:条件達成月の翌月末頃 |
楽天カードの作成が『初めて』であれば、みずほ銀行の口座の有無にかかわらず、この入会特典がもらえます。
一方、過去に一度でも楽天カードを作成したことがある方は、みずほ楽天カードに申し込んでもこの特典は対象外になるのでご注意ください。
増額キャンペーンは期間限定のため、このタイミングを過ぎると通常の5,000Pに戻ります。
楽天カードの作成は2枚目 最大6,000P
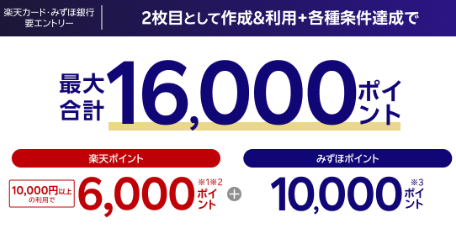
既に楽天カードを持っている方が、2枚目としてみずほ楽天カードを作る場合は、楽天カード主催の2枚目カード作成キャンペーンが対象になります。
通常は500Pのみですが、2026年9月18日(金)〜9月28日(月)9:59の期間限定で、特典が2段階に増えて最大6,000Pになっています。
| 対象期間 | 2026年9月18日〜9月28日 |
| エントリー | 必須(本カードでのエントリー) ※公式サイト |
| 特典1 | 2枚目のカードを作成し 1円以上・1回以上の利用 ➡︎ 500P |
| 特典2 | 2枚目のカードでVisaブランドを選択し 10,000円以上の利用 ➡︎ 5,500P |
| 特典付与時期 | 2026年12月末頃 |
特典付与の対象になるのは、『2枚目』として作ったカードの利用分のみです。
みずほ楽天カードを含めて3枚目以降の作成になる方は、この特典の対象外になります。
また、2枚目のカード申込時に持っていた1枚目のカードを解約すると対象外になるため、特典の進呈を確認するまでは1枚目のカードを解約しないようにしましょう。
この増額内容もおそらく期間限定のため、それ以外の時期は通常の500Pに戻ります。
楽天カード2枚持ちのメリット・デメリット
特典目的以外でみずほ楽天カードを2枚目として持つ場合、メリット・デメリットが以下になります。
2枚目として作れないケース
そもそも『2枚目として作成できるかどうか』を確認しておく必要があります。
まず、以下の楽天カードを保有している方は、2枚目として楽天カードを作成することができません。※公式サイト
また、ノーマル・ゴールド・プレミアムなど通常の楽天カードであっても、すでに2枚保有している場合も3枚目以上の申込みはできないのでご注意ください。
2枚持ちのメリット
みずほ楽天カードは『Visa』ブランドしか発行できませんが、通常の楽天カードは『Visa / Mastercard / JCB / American Express』の中から選択することができます。
また、カード毎に利用シーン別で分けることで、管理しやすくなります。
2枚持ちのデメリット
特に注意したいのが『利用可能枠』です。
1枚目と2枚目のみずほ楽天カードは与信枠を共有するため、1枚目で枠を多く使っていると、2枚目で使える金額が想定より少なくなる場合があります。
また、みずほ楽天カードを持つには『みずほ銀行の普通預金口座』しか引落し口座にすることができません。
そのため、通常の楽天カードをみずほ以外の口座で引落しする場合、2つの口座の残高管理をしなければならない手間が増えます。
単純に不正利用される確率も2倍になるので、利用明細の確認する手間も増えてしまいます。